Domain möbelzeile.de kaufen?
Wir ziehen mit dem Projekt
möbelzeile.de um.
Sind Sie am Kauf der Domain
möbelzeile.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain möbelzeile.de kaufen?
Sind Hypotheken langfristige Schulden?
Sind Hypotheken langfristige Schulden? Ja, Hypotheken gelten als langfristige Schulden, da sie in der Regel über einen Zeitraum von 15 bis 30 Jahren zurückgezahlt werden. Im Gegensatz zu kurzfristigen Schulden wie Kreditkarten oder persönlichen Darlehen erfordern Hypotheken eine langfristige finanzielle Verpflichtung. Die monatlichen Zahlungen für Hypotheken umfassen sowohl Zinsen als auch Tilgung und werden über einen langen Zeitraum geleistet. Hypotheken dienen in der Regel dem Erwerb von Immobilien und sind eine der größten finanziellen Verpflichtungen, die die meisten Menschen in ihrem Leben eingehen. **
Wann kann man Hypotheken abzahlen?
Hypotheken können in der Regel abgezahlt werden, sobald der Kreditnehmer über genügend finanzielle Mittel verfügt, um die ausstehende Schuld vollständig zu begleichen. Dies kann während der Laufzeit des Hypothekendarlehens oder auch vorzeitig erfolgen. Viele Kreditgeber erheben jedoch bei vorzeitiger Rückzahlung eine Vorfälligkeitsentschädigung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die Hypothek zum richtigen Zeitpunkt und unter Berücksichtigung aller Kosten abzahlt. Man sollte auch die langfristigen finanziellen Auswirkungen einer vorzeitigen Rückzahlung sorgfältig abwägen. **

Ähnliche Suchbegriffe für Hypotheken
Top-Angebote
Produkte zum Begriff Hypotheken:
-
Bernard, Franziska: Praxishandbuch SAP EWM: Planung und Einrichtung eines Materialflusssystems (MFS)Praxishandbuch SAP EWM: Planung und Einrichtung eines Materialflusssystems (MFS) , Das vollautomatische Lager mit Materialflusssystem ist im Hinblick auf seine Effizienz fast unschlagbar. Aber wie bekommt man all die dort installierten Anlagen, die Förderstrecken und Regalbediengeräte des jeweiligen Herstellers, dazu, mit SAP S/4HANA EWM zusammenzuarbeiten? Franziska Bernard, SAP-Beraterin mit großer Erfahrung im Bereich EWM, vermittelt Ihnen in diesem Buch anhand eines Beispiels aus der Palettenfördertechnik praxisnah und kompakt, was Sie über die Einrichtung und den Betrieb eines automatischen Lagers mit SAP S/4HANA EWM wissen müssen. Sie beschreibt dessen Konzeption inklusive des dafür erforderlichen Customizings, erklärt, wie die Stammdatenpflege funktioniert und welche Checks Sie vor Inbetriebnahme der Anlage durchführen sollten. Auch die Spezifika der Behälterfördertechnik finden dabei Berücksichtigung. Ein eigenes Kapitel widmet die Autorin dem sogenannten Telegrammverkehr: Wie kommuniziert SAP EWM mit der physikalischen Anlage? Schließlich lernen Sie die Grundlagen des Störungsmanagements kennen und erfahren, wie Sie Ihre Anlage mittels fortlaufender Auswertung des Leistungszustands und sinnvoller regelmäßiger Arbeiten effizient und »fit« halten. Hierzu werden Ihnen die entsprechenden Standardfunktionen des Lagerverwaltungsmonitors (LVM) kompakt erläutert. So ist das Buch der ideale Begleiter für Sie, um einen wichtigen Quantensprung in Ihrer Lagerhaltung zu schaffen! Konzeption eines automatischen Lagers, Customizing, Stammdaten Telegrammkommunikation zwischen SAP EWM und Anlage Störungsmanagement, Kennzahlen und Housekeeping Praxisnahe Darstellung anhand eines Beispiellagers , Werkzeugkasten & Aufbewahrung > Werkzeuge , Erscheinungsjahr: 20240710, Autoren: Bernard, Franziska, Seitenzahl/Blattzahl: 196, Keyword: Automatisierung; EWM; Förderanlage; Lager; Materialflusssystem; SAP, Fachschema: Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Warengruppe: TB/Anwendungs-Software, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 209, Breite: 146, Höhe: 13, Gewicht: 300, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
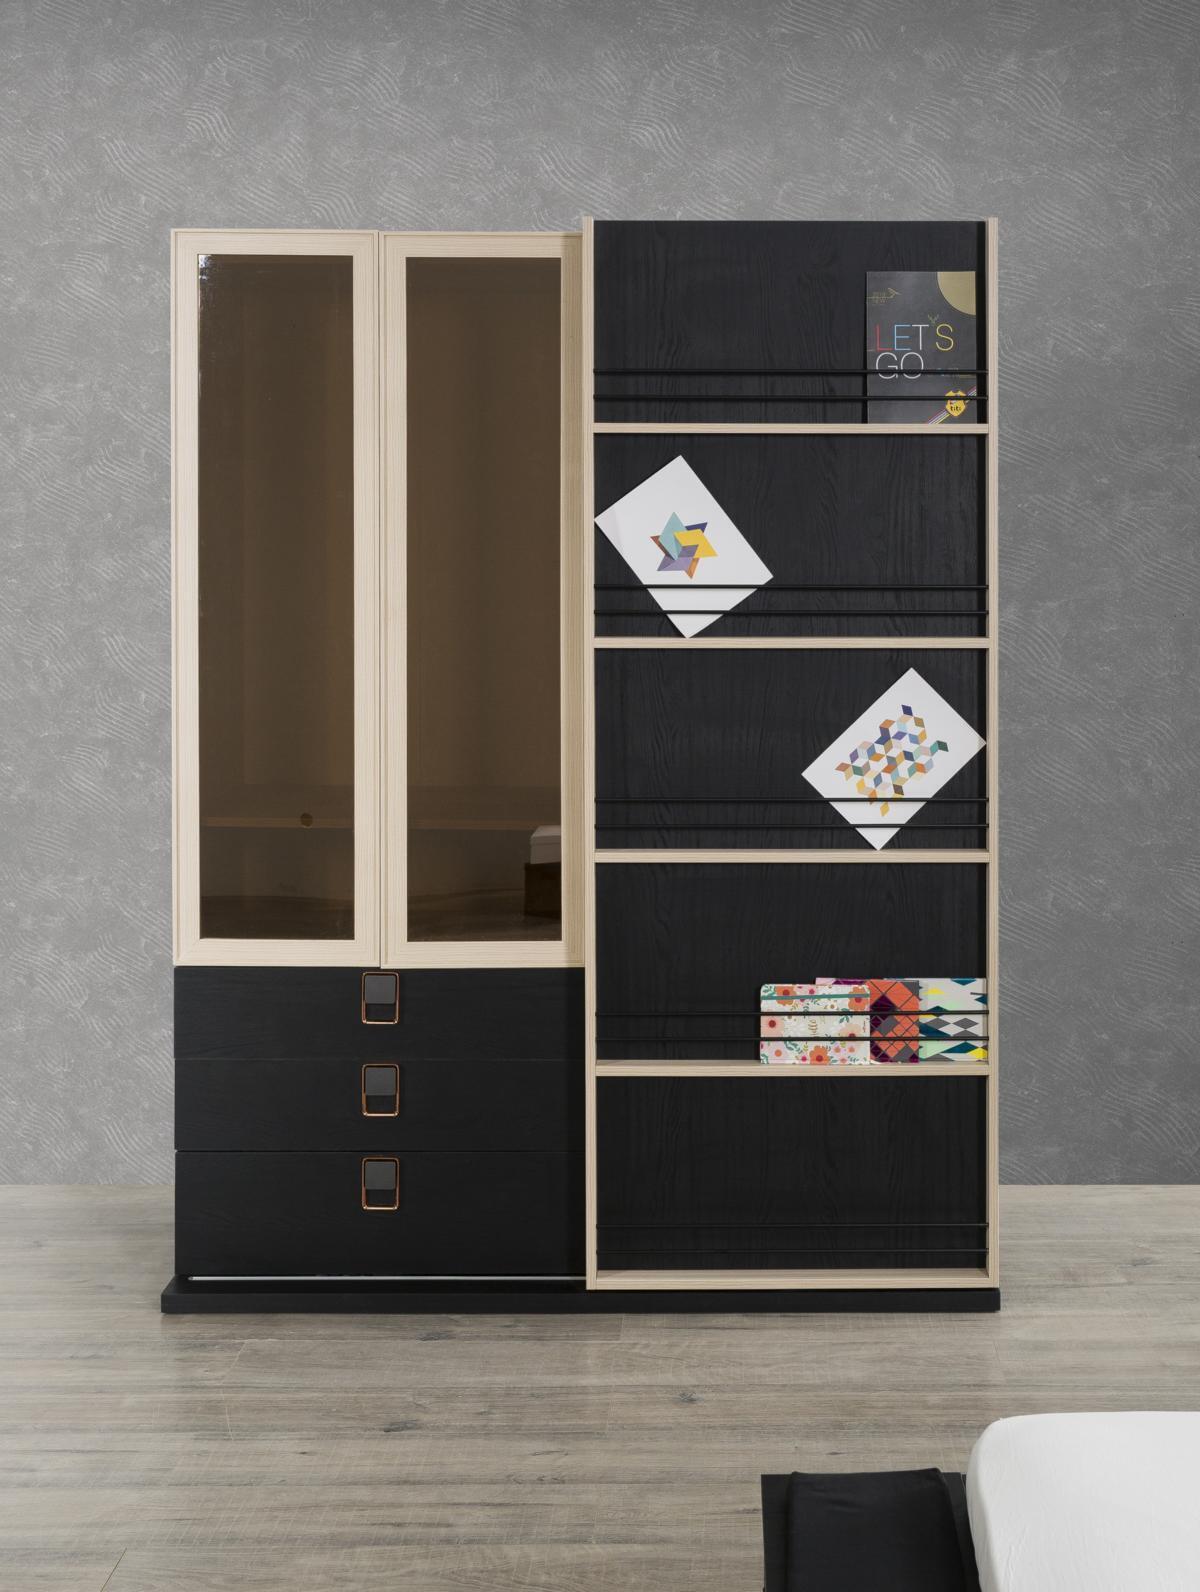
Büro Schrank Regal Glasschrank Schränke Möbel Holz Einrichtung RegaleMaße: Kleiderschrank: Höhe: ca: 210 cm Breite: ca: 42 cm Länge: ca: 161 cm Farbe: Schwarz Material: Holz Produktmerkmale: - Marke: XLMOEBEL - Produktart: Kleiderschrank - Abteilung: Jugendliche - Montage erforderlich: Ja - Stil: Modern - Form: Rechteckig - Muster: Einfarbig - Maße Kleiderschrank: ca: 161 x 42 x 210 cm - Anzahl der Regalfächer: 4 Produktbeschreibung: Büro Schrank Regal Glasschrank Schränke Möbel Holz Einrichtung Regale Maße: Kleiderschrank ca: 161 x 42 x 210 cm Länge: ca: 161 cm Höhe: ca: 210 cm Breite: ca: 42 cm Farbe: wie abgebildet Material: Holz Hochwertige Möbel für Ihr Zuhause. Qualität und Design vereint. Dieses Produkt überzeugt durch sorgfältige Verarbeitung, ansprechendes Design und langlebige Materialien für höchsten Wohnkomfort.1899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann lohnt sich eine Hypotheken Umschuldung?
Eine Hypotheken Umschuldung lohnt sich in der Regel, wenn die Zinsen am Markt deutlich gesunken sind und man dadurch eine niedrigere monatliche Belastung oder insgesamt günstigere Konditionen erhalten kann. Auch wenn die Restschuld bereits relativ gering ist und man durch eine Umschuldung schneller schuldenfrei werden kann, kann sich ein Wechsel lohnen. Zudem kann eine Umschuldung sinnvoll sein, um von variablen zu festen Zinsen zu wechseln und sich so langfristig vor Zinsschwankungen zu schützen. Es ist wichtig, die Kosten und Gebühren einer Umschuldung genau zu prüfen und mit den potenziellen Einsparungen zu vergleichen, um sicherzustellen, dass sich der Wechsel tatsächlich lohnt. **
-
Warum heißt ein Stuhl eigentlich "Stuhl" und ein Tisch "Tisch"?
Die Begriffe "Stuhl" und "Tisch" sind im Laufe der Zeit entstanden und haben sich in der deutschen Sprache etabliert. Sie wurden wahrscheinlich gewählt, um die jeweiligen Möbelstücke zu beschreiben und zu unterscheiden. Die genaue Herkunft und Bedeutung der Wörter kann jedoch variieren und ist oft schwer nachzuvollziehen. **
-
Welche Faktoren beeinflussen die Abschlussrate von Krediten und Hypotheken?
Die Kreditwürdigkeit des Kreditnehmers, die Höhe des Eigenkapitals und die aktuellen Zinssätze sind entscheidende Faktoren, die die Abschlussrate von Krediten und Hypotheken beeinflussen. Darüber hinaus spielen auch die allgemeine wirtschaftliche Lage, die Immobilienpreise und die Arbeitslosenquote eine Rolle bei der Kreditvergabe. Eine gute Bonität, ausreichendes Eigenkapital und günstige Zinssätze können die Chancen auf einen erfolgreichen Abschluss eines Kredits oder einer Hypothek erhöhen. **
-
Was sind die verschiedenen Arten von Hypotheken und wie unterscheiden sie sich voneinander? Wie beeinflussen Hypotheken den Immobilienmarkt und die Wirtschaft im Allgemeinen? Welche Auswirkungen haben Hypotheken auf das persönliche Finanzmanagement und die langfristige finanzielle Stabilität?
Es gibt verschiedene Arten von Hypotheken, darunter Festzins-, variable Zins- und Ballonhypotheken. Festzins-Hypotheken haben konstante monatliche Zahlungen, während variable Zins-Hypotheken sich basierend auf dem aktuellen Zinssatz ändern können. Ballonhypotheken erfordern niedrige monatliche Zahlungen, aber eine große Abschlusszahlung am Ende der Laufzeit. Hypotheken beeinflussen den Immobilienmarkt, indem sie den Kauf von Immobilien erleichtern und die Nachfrage nach Wohnraum erhöhen. Auf makroökonomischer Ebene können Hypotheken die Zinssätze und die Geldmenge in der Wirtschaft beeinflussen. Auf persönlicher Ebene können Hypotheken die finanzielle Belastung erhöhen, da sie langfristige Verpflichtungen darstellen. Sie er **


Was sind die gängigsten Konditionen für Hypotheken in verschiedenen Banken?
Die gängigsten Konditionen für Hypotheken in verschiedenen Banken umfassen Zinssätze, Laufzeiten und Tilgungsmöglichkeiten. Die Zinssätze können variabel oder fest sein, die Laufzeiten reichen typischerweise von 10 bis 30 Jahren und die Tilgungsmöglichkeiten können flexibel gestaltet werden. Es ist wichtig, die Konditionen verschiedener Banken zu vergleichen, um das beste Angebot zu finden. **
Was ist der durchschnittliche Zinssatz für Hypotheken in deiner Region?
Der durchschnittliche Zinssatz für Hypotheken in meiner Region beträgt derzeit etwa 2,5%. Dies kann je nach Kreditwürdigkeit und Laufzeit variieren. Es ist ratsam, sich bei verschiedenen Banken und Kreditgebern nach aktuellen Angeboten zu erkundigen. **
Top-Angebote
Produkte zum Begriff Hypotheken:
-
Bernard, Franziska: Praxishandbuch SAP EWM: Planung und Einrichtung eines Materialflusssystems (MFS)Praxishandbuch SAP EWM: Planung und Einrichtung eines Materialflusssystems (MFS) , Das vollautomatische Lager mit Materialflusssystem ist im Hinblick auf seine Effizienz fast unschlagbar. Aber wie bekommt man all die dort installierten Anlagen, die Förderstrecken und Regalbediengeräte des jeweiligen Herstellers, dazu, mit SAP S/4HANA EWM zusammenzuarbeiten? Franziska Bernard, SAP-Beraterin mit großer Erfahrung im Bereich EWM, vermittelt Ihnen in diesem Buch anhand eines Beispiels aus der Palettenfördertechnik praxisnah und kompakt, was Sie über die Einrichtung und den Betrieb eines automatischen Lagers mit SAP S/4HANA EWM wissen müssen. Sie beschreibt dessen Konzeption inklusive des dafür erforderlichen Customizings, erklärt, wie die Stammdatenpflege funktioniert und welche Checks Sie vor Inbetriebnahme der Anlage durchführen sollten. Auch die Spezifika der Behälterfördertechnik finden dabei Berücksichtigung. Ein eigenes Kapitel widmet die Autorin dem sogenannten Telegrammverkehr: Wie kommuniziert SAP EWM mit der physikalischen Anlage? Schließlich lernen Sie die Grundlagen des Störungsmanagements kennen und erfahren, wie Sie Ihre Anlage mittels fortlaufender Auswertung des Leistungszustands und sinnvoller regelmäßiger Arbeiten effizient und »fit« halten. Hierzu werden Ihnen die entsprechenden Standardfunktionen des Lagerverwaltungsmonitors (LVM) kompakt erläutert. So ist das Buch der ideale Begleiter für Sie, um einen wichtigen Quantensprung in Ihrer Lagerhaltung zu schaffen! Konzeption eines automatischen Lagers, Customizing, Stammdaten Telegrammkommunikation zwischen SAP EWM und Anlage Störungsmanagement, Kennzahlen und Housekeeping Praxisnahe Darstellung anhand eines Beispiellagers , Werkzeugkasten & Aufbewahrung > Werkzeuge , Erscheinungsjahr: 20240710, Autoren: Bernard, Franziska, Seitenzahl/Blattzahl: 196, Keyword: Automatisierung; EWM; Förderanlage; Lager; Materialflusssystem; SAP, Fachschema: Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Warengruppe: TB/Anwendungs-Software, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 209, Breite: 146, Höhe: 13, Gewicht: 300, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Hypotheken langfristige Schulden?
Sind Hypotheken langfristige Schulden? Ja, Hypotheken gelten als langfristige Schulden, da sie in der Regel über einen Zeitraum von 15 bis 30 Jahren zurückgezahlt werden. Im Gegensatz zu kurzfristigen Schulden wie Kreditkarten oder persönlichen Darlehen erfordern Hypotheken eine langfristige finanzielle Verpflichtung. Die monatlichen Zahlungen für Hypotheken umfassen sowohl Zinsen als auch Tilgung und werden über einen langen Zeitraum geleistet. Hypotheken dienen in der Regel dem Erwerb von Immobilien und sind eine der größten finanziellen Verpflichtungen, die die meisten Menschen in ihrem Leben eingehen. **
-
Wann kann man Hypotheken abzahlen?
Hypotheken können in der Regel abgezahlt werden, sobald der Kreditnehmer über genügend finanzielle Mittel verfügt, um die ausstehende Schuld vollständig zu begleichen. Dies kann während der Laufzeit des Hypothekendarlehens oder auch vorzeitig erfolgen. Viele Kreditgeber erheben jedoch bei vorzeitiger Rückzahlung eine Vorfälligkeitsentschädigung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die Hypothek zum richtigen Zeitpunkt und unter Berücksichtigung aller Kosten abzahlt. Man sollte auch die langfristigen finanziellen Auswirkungen einer vorzeitigen Rückzahlung sorgfältig abwägen. **
-
Wann lohnt sich eine Hypotheken Umschuldung?
Eine Hypotheken Umschuldung lohnt sich in der Regel, wenn die Zinsen am Markt deutlich gesunken sind und man dadurch eine niedrigere monatliche Belastung oder insgesamt günstigere Konditionen erhalten kann. Auch wenn die Restschuld bereits relativ gering ist und man durch eine Umschuldung schneller schuldenfrei werden kann, kann sich ein Wechsel lohnen. Zudem kann eine Umschuldung sinnvoll sein, um von variablen zu festen Zinsen zu wechseln und sich so langfristig vor Zinsschwankungen zu schützen. Es ist wichtig, die Kosten und Gebühren einer Umschuldung genau zu prüfen und mit den potenziellen Einsparungen zu vergleichen, um sicherzustellen, dass sich der Wechsel tatsächlich lohnt. **
-
Warum heißt ein Stuhl eigentlich "Stuhl" und ein Tisch "Tisch"?
Die Begriffe "Stuhl" und "Tisch" sind im Laufe der Zeit entstanden und haben sich in der deutschen Sprache etabliert. Sie wurden wahrscheinlich gewählt, um die jeweiligen Möbelstücke zu beschreiben und zu unterscheiden. Die genaue Herkunft und Bedeutung der Wörter kann jedoch variieren und ist oft schwer nachzuvollziehen. **
Ähnliche Suchbegriffe für Hypotheken
-
Büro Schrank Regal Glasschrank Schränke Möbel Holz Einrichtung RegaleMaße: Kleiderschrank: Höhe: ca: 210 cm Breite: ca: 42 cm Länge: ca: 161 cm Farbe: Schwarz Material: Holz Produktmerkmale: - Marke: XLMOEBEL - Produktart: Kleiderschrank - Abteilung: Jugendliche - Montage erforderlich: Ja - Stil: Modern - Form: Rechteckig - Muster: Einfarbig - Maße Kleiderschrank: ca: 161 x 42 x 210 cm - Anzahl der Regalfächer: 4 Produktbeschreibung: Büro Schrank Regal Glasschrank Schränke Möbel Holz Einrichtung Regale Maße: Kleiderschrank ca: 161 x 42 x 210 cm Länge: ca: 161 cm Höhe: ca: 210 cm Breite: ca: 42 cm Farbe: wie abgebildet Material: Holz Hochwertige Möbel für Ihr Zuhause. Qualität und Design vereint. Dieses Produkt überzeugt durch sorgfältige Verarbeitung, ansprechendes Design und langlebige Materialien für höchsten Wohnkomfort.1899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetz über die Kraftloserklärung von Hypotheken-, Grundschuld- und Rentenschuldbriefen in besonderen Fällen, Taschenbuch von Antiphon Verlag,Gesetz Über Die Kraftloserklärung Von Hypotheken-, Grundschuld- Und Rentenschuldbriefen In Besonderen Fällen, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-3280-7, Seitenanzahl: 87,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren beeinflussen die Abschlussrate von Krediten und Hypotheken?
Die Kreditwürdigkeit des Kreditnehmers, die Höhe des Eigenkapitals und die aktuellen Zinssätze sind entscheidende Faktoren, die die Abschlussrate von Krediten und Hypotheken beeinflussen. Darüber hinaus spielen auch die allgemeine wirtschaftliche Lage, die Immobilienpreise und die Arbeitslosenquote eine Rolle bei der Kreditvergabe. Eine gute Bonität, ausreichendes Eigenkapital und günstige Zinssätze können die Chancen auf einen erfolgreichen Abschluss eines Kredits oder einer Hypothek erhöhen. **
-
Was sind die verschiedenen Arten von Hypotheken und wie unterscheiden sie sich voneinander? Wie beeinflussen Hypotheken den Immobilienmarkt und die Wirtschaft im Allgemeinen? Welche Auswirkungen haben Hypotheken auf das persönliche Finanzmanagement und die langfristige finanzielle Stabilität?
Es gibt verschiedene Arten von Hypotheken, darunter Festzins-, variable Zins- und Ballonhypotheken. Festzins-Hypotheken haben konstante monatliche Zahlungen, während variable Zins-Hypotheken sich basierend auf dem aktuellen Zinssatz ändern können. Ballonhypotheken erfordern niedrige monatliche Zahlungen, aber eine große Abschlusszahlung am Ende der Laufzeit. Hypotheken beeinflussen den Immobilienmarkt, indem sie den Kauf von Immobilien erleichtern und die Nachfrage nach Wohnraum erhöhen. Auf makroökonomischer Ebene können Hypotheken die Zinssätze und die Geldmenge in der Wirtschaft beeinflussen. Auf persönlicher Ebene können Hypotheken die finanzielle Belastung erhöhen, da sie langfristige Verpflichtungen darstellen. Sie er **
-
Was sind die gängigsten Konditionen für Hypotheken in verschiedenen Banken?
Die gängigsten Konditionen für Hypotheken in verschiedenen Banken umfassen Zinssätze, Laufzeiten und Tilgungsmöglichkeiten. Die Zinssätze können variabel oder fest sein, die Laufzeiten reichen typischerweise von 10 bis 30 Jahren und die Tilgungsmöglichkeiten können flexibel gestaltet werden. Es ist wichtig, die Konditionen verschiedener Banken zu vergleichen, um das beste Angebot zu finden. **
-
Was ist der durchschnittliche Zinssatz für Hypotheken in deiner Region?
Der durchschnittliche Zinssatz für Hypotheken in meiner Region beträgt derzeit etwa 2,5%. Dies kann je nach Kreditwürdigkeit und Laufzeit variieren. Es ist ratsam, sich bei verschiedenen Banken und Kreditgebern nach aktuellen Angeboten zu erkundigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.